

PSD Banking

- 1.37K Rezensionen
- 4,5
- Downloads
- 100.000+
 Analyse von Appgk
Banking auf dem Smartphone klingt zunächst nach einer Selbstverständlichkeit: App öffnen, Kontostand prüfen, Überweisung erledigen, fertig. Bei PSD Banking geht es aber nicht um eine beliebige Finanz-App, sondern um die mobile Banking-Anwendung der PSD Banken. Ich habe mir angesehen, wie sich die App im Alltag einordnet, welchen konkreten Nutzen der kostenlose Zugang bietet und für wen die Lösung wirklich passend ist.
Mein erster Eindruck ist nüchtern positiv. Die App konzentriert sich auf den Zugang zum Banking der PSD Bank und möchte das Smartphone zur praktischen Schaltzentrale für alltägliche Bankgeschäfte machen. Das ist weniger spektakulär als eine umfassende Finanzplanungs-App, kann aber gerade deshalb angenehm sein. Wer bereits Kunde einer PSD Bank ist und seine Bankgeschäfte unterwegs erledigen möchte, bekommt hier einen naheliegenden mobilen Zugang.
PSD Banking im Alltag: kostenloser Zugang mit klarem Zweck
Die Anwendung gehört zur Kategorie Finanzen und wird vom Verband der PSD Banken e. V. entwickelt. Sie ist kostenlos erhältlich. Damit ist der wichtigste Kostenpunkt klar: Für das Herunterladen und die Nutzung der App selbst fällt kein Kaufpreis an. Das ist ein wesentlicher Unterschied zu manchen spezialisierten Finanzwerkzeugen, bei denen bestimmte Funktionen erst nach einem Abonnement zugänglich werden. Bei PSD Banking steht dagegen der mobile Bankzugang im Mittelpunkt.
Die kostenlose Bereitstellung bedeutet allerdings nicht automatisch, dass sämtliche Bankprodukte oder Kontoleistungen kostenlos sind. App-Zugang und Kontokonditionen sind zwei verschiedene Dinge. Wer die Anwendung nutzt, sollte deshalb die Gebühren und Bedingungen des eigenen PSD-Bank-Kontos getrennt betrachten. Für die Entscheidung, ob sich die App lohnt, ist vor allem relevant, ob man bereits eine Geschäftsbeziehung zu einer PSD Bank hat. Ohne passenden Bankzugang ist der praktische Nutzen naturgemäß deutlich geringer.
Der Entwickler positioniert die Anwendung als Banking in der Hosentasche. Ich finde diese Beschreibung passend, solange man sie nicht mit einem vollständigen Haushaltsbuch oder einer unabhängigen Finanzzentrale verwechselt. Die App ist in erster Linie für Bankgeschäfte gedacht, nicht als allgemeines Werkzeug zum Vergleichen von Versicherungen, zum Verwalten mehrerer fremder Banken oder zum langfristigen Analysieren sämtlicher Ausgaben.
Die aktuelle Version ist 9.2.0 und setzt mindestens iOS oder Android 10 voraus. Das ist für viele noch genutzte Geräte eine wichtige praktische Grenze. Wer ein älteres Smartphone verwendet, sollte vor der Installation prüfen, ob das Betriebssystem die Voraussetzung erfüllt. Das Alterssiegel USK ab 0 Jahren passt zum sachlichen Charakter der Anwendung: Es handelt sich um eine Finanz-App ohne spielerische oder alterskritische Inhalte.
Im App Store beziehungsweise bei Google Play kommt PSD Banking auf eine durchschnittliche Bewertung von 4,5 bei rund 3.600 Bewertungen. Dazu kommen etwa 1.400 Rezensionen und mehr als 100.000 Installationen. Diese Zahlen zeigen, dass die App nicht nur für eine kleine Testgruppe gedacht ist, sondern von einer beachtlichen Zahl von Menschen eingesetzt wird. Sie ersetzen natürlich nicht den eigenen Eindruck, geben aber einen brauchbaren Hinweis darauf, dass die Anwendung im Alltag auf echtes Interesse stößt.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Was der kostenlose Zugang tatsächlich wert ist
Der größte Wert liegt für mich in der Verkürzung alltäglicher Wege. Wer früher für jede kleine Kontrolle das Online-Banking im Browser öffnen musste, kann den Kontostand nun direkt über das Smartphone ansteuern. Das ist besonders praktisch, wenn man unterwegs eine Zahlung überprüfen, den Eingang eines Gehalts kontrollieren oder vor einem Einkauf kurz den verfügbaren Betrag ansehen möchte.
Ein realistisches Beispiel: Ich stehe im Supermarkt, möchte eine größere Anschaffung bezahlen und bin unsicher, ob eine erwartete Überweisung bereits eingegangen ist. Statt mich an einen Computer zu setzen, kann ich den Bankzugang direkt am Telefon prüfen. Für solche kurzen Momente ist eine dedizierte Banking-App meist angenehmer als eine mobile Website. Der Vorteil ist nicht, dass sie neue Finanzkenntnisse vermittelt, sondern dass sie den Zugang zu den eigenen Kontoinformationen näher an den Alltag bringt.
Die besten Aspekte von PSD Banking
Das solltest du über PSD Banking wissen
Auch bei wiederkehrenden Überweisungen kann eine mobile Anwendung Zeit sparen. Eine Rechnung kommt per E-Mail, die Kontodaten liegen vor, und die Zahlung soll nicht bis zum Abend warten. Ich kann den Vorgang direkt erledigen, anstatt die Aufgabe aufzuschieben. Gerade bei kleinen organisatorischen Aufgaben ist diese unmittelbare Verfügbarkeit ein echter Mehrwert.
Ein weniger offensichtlicher Nutzen zeigt sich bei der Kontrolle nach einer Zahlung. Viele Menschen prüfen ihr Konto erst unregelmäßig und verlieren dadurch den Überblick, ob eine Überweisung korrekt ausgeführt wurde. Mit einer Bank-App lässt sich der Vorgang zeitnah nachsehen. Das hilft nicht nur bei der persönlichen Ordnung, sondern auch dabei, Unstimmigkeiten früher zu bemerken. Ich würde deshalb empfehlen, die App nicht nur zum Überweisen zu öffnen, sondern sie auch als kurze Kontrollstation nach wichtigen Kontobewegungen zu verwenden.
Der Wert steigt außerdem, wenn man häufig unterwegs ist. Eine Browserlösung funktioniert zwar ebenfalls auf dem Smartphone, fühlt sich aber nicht immer so direkt an. Die App ist auf den mobilen Zugriff zugeschnitten und reduziert dadurch die Reibung zwischen dem Gedanken „Ich muss kurz nachsehen“ und der tatsächlichen Kontrolle. Dieser kleine Unterschied entscheidet im Alltag oft darüber, ob man eine Finanzaufgabe sofort erledigt oder wieder vergisst.
Wo PSD Banking gegenüber Browser und unabhängigen Finanz-Apps punktet
Die übliche Alternative ist das Online-Banking im Browser. Das kann sinnvoll sein, wenn man lieber an einem großen Bildschirm arbeitet, viele Angaben vergleichen muss oder ohnehin am Computer sitzt. Für kurze Vorgänge auf dem Smartphone wirkt eine eigene App jedoch meist direkter. Ich sehe den Vorteil von PSD Banking vor allem in Situationen, in denen Geschwindigkeit und regelmäßiger Zugriff wichtiger sind als eine große Darstellung.
Eine zweite Alternative sind unabhängige Finanz-Apps, die Konten verschiedener Banken zusammenführen und Ausgaben kategorisieren. Diese Programme können für Menschen interessant sein, die mehrere Konten, Kreditkarten oder Depots zentral beobachten möchten. PSD Banking hat hier einen anderen Schwerpunkt: Die App ist an den PSD-Bank-Zugang gebunden und muss nicht den Anspruch erfüllen, die gesamte finanzielle Welt einer Person zu bündeln.
Genau diese Begrenzung kann zugleich eine Stärke sein. Wer seine Bankgeschäfte möglichst nah am eigenen Kreditinstitut erledigen möchte, muss nicht erst eine zusätzliche Finanzplattform einrichten. Weniger zentrale Funktionen bedeuten in diesem Fall auch weniger Ablenkung. Ich würde PSD Banking daher nicht danach beurteilen, ob es ein vollständiges Haushaltsbuch ersetzt, sondern danach, ob der mobile Zugang zur PSD Bank zuverlässig in den Tagesablauf passt.
Screenshots
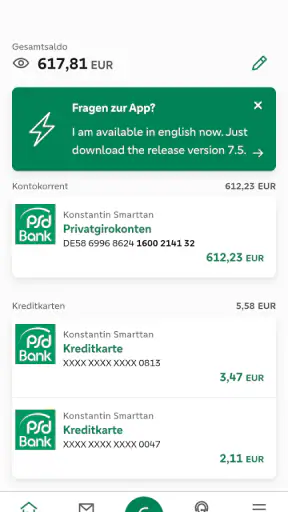
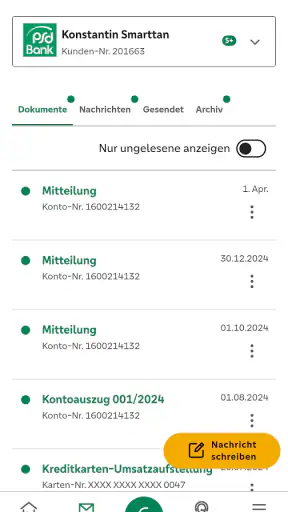
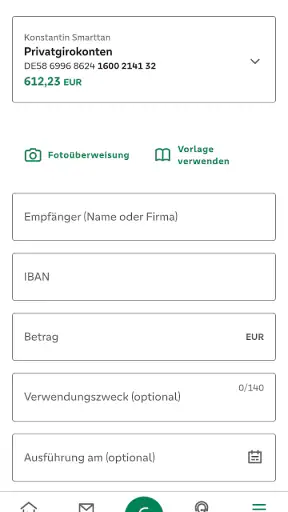
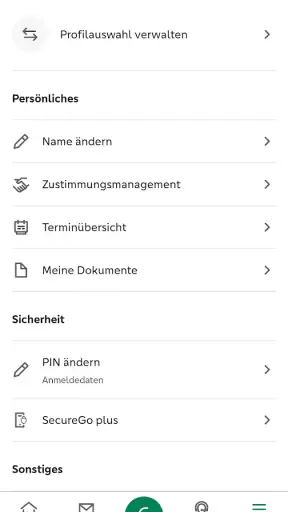
Für eine ausführliche Auswertung der monatlichen Ausgaben sind Tabellenkalkulationen oder spezialisierte Budget-Apps wahrscheinlich geeigneter. Dort kann man Kategorien, Ziele und langfristige Entwicklungen oft gezielter betrachten. PSD Banking ist dagegen die bessere Wahl, wenn die Kernfrage lautet: Wie steht es um mein Konto, und welche Bankaufgabe muss ich jetzt erledigen?
Praktische Arbeitsweise, die ich empfehlen würde
Ich würde die App nicht wahllos für jede finanzielle Frage einsetzen, sondern sie in einen einfachen Ablauf einbauen. Zuerst prüfe ich den Kontostand, bevor ich eine größere Zahlung auslöse. Danach kontrolliere ich, ob der Auftrag korrekt erfasst wurde. Bei wiederkehrenden Zahlungen lohnt es sich, nach der Ausführung noch einmal die Kontobewegung anzusehen, statt nur darauf zu vertrauen, dass alles automatisch funktioniert.
Ein weiterer nützlicher Ansatz ist die Trennung zwischen spontaner Kontrolle und ausführlicher Planung. Für die spontane Kontrolle ist das Smartphone ideal: Kontostand ansehen, eine Zahlung prüfen oder eine Überweisung anstoßen. Für eine längere Monatsanalyse würde ich mir dagegen bewusst Zeit nehmen und gegebenenfalls ein anderes Werkzeug verwenden. So erwartet man von PSD Banking nicht mehr, als eine Banking-App sinnvoll leisten soll.
Wer mehrere Konten bei verschiedenen Instituten besitzt, sollte vor der Nutzung ehrlich prüfen, ob ein einzelner PSD-Bank-Zugang den eigenen Alltag abdeckt. Wenn man ständig zwischen mehreren Apps wechseln muss, entsteht kein zentraler Überblick. Dann kann eine Multi-Banking-Lösung praktischer sein. Wer dagegen hauptsächlich sein PSD-Bank-Konto verwendet, profitiert eher von der Nähe zum eigenen Institut.
Die Grenzen liegen weniger beim Preis als beim passenden Nutzerprofil
Da PSD Banking kostenlos angeboten wird, ist der entscheidende Nachteil nicht ein Kaufpreis, sondern die Frage nach der persönlichen Passung. Eine kostenlose App ist nicht automatisch wertvoll, wenn sie den eigenen Bankzugang nicht sinnvoll ergänzt. Für Kundinnen und Kunden einer PSD Bank ist die Hürde niedrig. Für Menschen ohne Bezug zu diesem Bankverbund ist die Anwendung dagegen kaum der richtige Ausgangspunkt für ihre Finanzverwaltung.
Auch wer eine besonders umfassende Vermögensübersicht erwartet, könnte enttäuscht sein. Eine klassische Banking-App ist nicht dasselbe wie ein Finanzcockpit mit detaillierten Diagrammen, automatischer Budgetplanung und Konten verschiedener Anbieter. Ich würde deshalb nicht von der App erwarten, dass sie meine gesamte finanzielle Organisation übernimmt. Ihre Stärke liegt im direkten Bankgeschäft, nicht in einer möglichst breiten Sammlung zusätzlicher Werkzeuge.
Der kleinere Smartphone-Bildschirm kann bei längeren Eingaben ebenfalls weniger angenehm sein als ein Computer. Wer regelmäßig viele Überweisungen vorbereitet oder ausführliche Kontodaten vergleichen möchte, arbeitet am großen Bildschirm oft konzentrierter. Die mobile App ist für kurze, konkrete Aufgaben überzeugender als für langes Finanzmanagement.
Hinzu kommt die allgemeine Verantwortung bei Finanz-Apps: Vor dem Absenden sollte man Empfänger, Betrag und Kontodaten sorgfältig prüfen. Der Komfort des mobilen Zugangs darf nicht dazu führen, dass man Zahlungen hastig ausführt. Mein Tipp ist, bei ungewöhnlich hohen Beträgen bewusst eine zweite Kontrolle einzubauen und nicht nur auf die Geschwindigkeit der App zu achten.
Ein weiterer Trade-off betrifft die Erwartung an Aktualität. Wer einen Kontostand prüft, möchte natürlich eine verlässliche Momentaufnahme sehen. Im Alltag sollte man trotzdem berücksichtigen, dass nicht jede Zahlung sofort endgültig verbucht sein muss. Die App kann den Bankzugang vereinfachen, aber sie ersetzt nicht das Verständnis dafür, wann eine Buchung tatsächlich abgeschlossen ist. Bei wichtigen Fristen würde ich daher nicht allein aus einer vorläufigen Anzeige Schlussfolgerungen ziehen.
Für wen der mobile PSD-Bankzugang besonders sinnvoll ist
Am meisten profitieren Menschen, die bereits Kundinnen oder Kunden einer PSD Bank sind und ihre Bankgeschäfte häufig vom Smartphone aus erledigen möchten. Dazu gehören Berufstätige, die tagsüber selten am Computer sitzen, ebenso wie Personen, die ihre Kontobewegungen lieber unmittelbar nach einer Zahlung kontrollieren. Auch wer Rechnungen gern direkt nach dem Öffnen einer E-Mail bezahlt, findet in der App einen praktischen Begleiter.
Für Nutzerinnen und Nutzer, die bewusst eine einfache Lösung bevorzugen, ist der begrenzte Schwerpunkt angenehm. Man muss nicht zuerst ein umfangreiches Finanzsystem einrichten, um eine alltägliche Bankaufgabe zu erledigen. Der kostenlose Zugang macht den Einstieg zusätzlich unkompliziert, solange das eigene Konto zur PSD Bank passt und das Smartphone mindestens Android oder iOS 10 verwendet.
Die App kann auch für Familienmitglieder interessant sein, die keinen komplizierten Finanzüberblick benötigen, sondern vor allem einen verständlichen mobilen Zugang zu ihrem Konto suchen. Dabei würde ich die Einrichtung nicht nebenbei erledigen. Gerade bei Bank-Apps sollte man sich Zeit nehmen, Zugang und Sicherheitsabläufe sorgfältig einzurichten und die persönlichen Daten nur auf dem eigenen Gerät zu verwenden.
Weniger passend ist PSD Banking für Menschen, die mehrere Banken in einer einzigen Oberfläche zusammenführen möchten. Auch Anleger, die vor allem Depotanalysen, Marktinformationen oder detaillierte Vermögensplanung suchen, sollten eher nach einer spezialisierten Lösung schauen. Wer ein digitales Haushaltsbuch mit ausgefeilten Kategorien und langfristigen Auswertungen erwartet, wird wahrscheinlich ebenfalls mit einer unabhängigen Budget-App glücklicher.
Ebenso würde ich die Anwendung nicht allein deshalb installieren, weil sie kostenlos ist. Der Preisvorteil ist real, aber nur dann relevant, wenn der Funktionsschwerpunkt zu meinem Bankalltag passt. Eine kostenlose App, die ich nicht brauche, ist weniger sinnvoll als ein passendes Werkzeug, das eine konkrete Aufgabe zuverlässig erleichtert.
Mein Urteil zur Version 9.2.0
In der aktuellen Version 9.2.0 wirkt PSD Banking wie eine zweckorientierte Lösung für den mobilen Zugang zur PSD Bank. Ich bewerte sie nicht als universelle Finanzzentrale, sondern als App für Kontozugriff und alltägliche Bankgeschäfte. Genau in dieser Rolle ist sie überzeugend: Der kostenlose Zugang senkt die Einstiegshürde, die mobile Ausrichtung passt zu spontanen Kontrollen, und die Verbreitung von über 100.000 Installationen zeigt, dass das Konzept für viele Menschen relevant ist.
Mein wichtigster Vorbehalt bleibt die Abhängigkeit vom eigenen Bankverhältnis. Wer nicht bei einer PSD Bank ist, sollte sich nicht von der kostenlosen Verfügbarkeit täuschen lassen. Für Multi-Banking, Haushaltsplanung oder umfassende Vermögensverwaltung gibt es passendere Alternativen. Auch auf älteren Geräten unterhalb von iOS oder Android 10 ist die technische Voraussetzung ein Punkt, den man vorab berücksichtigen sollte.
Mein Fazit: PSD Banking ist eine gute Wahl, wenn ich meinen PSD-Bank-Zugang unkompliziert auf dem Smartphone nutzen möchte, nicht aber, wenn ich eine vollständige Finanzanalyse erwarte. Ich würde die App Kundinnen und Kunden der PSD Bank empfehlen, die Kontostände, Zahlungen und alltägliche Bankaufgaben gern direkt unterwegs erledigen. Wer genau diesen Bedarf hat, erhält kostenlos einen naheliegenden mobilen Zugang. Wer dagegen mehrere Institute, Budgets oder Anlagen in einer Oberfläche verwalten will, sollte die App überspringen und nach einer umfassenderen Lösung suchen.
Häufig gestellte Fragen zu PSD Banking
Was ist PSD Banking und welche Funktionen bietet die App?
PSD Banking ist die mobile Banking-App der PSD Banken, mit der Sie Ihre Bankgeschäfte direkt auf dem Smartphone oder Tablet erledigen können. Je nach unterstützter PSD Bank lassen sich unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Vorlagen verwalten und Nachrichten abrufen. Der genaue Funktionsumfang kann sich regional unterscheiden, da einzelne PSD Banken unterschiedliche Systeme und Services verwenden.
Ist PSD Banking sicher und welche Anmeldung wird benötigt?
Die App verwendet üblicherweise moderne Sicherheitsverfahren für den Zugriff auf das Konto und die Freigabe von Aufträgen. Für die Anmeldung benötigen Sie in der Regel Ihre Online-Banking-Zugangsdaten; Überweisungen können zusätzlich über ein separates Freigabeverfahren wie SecureGo plus oder ein vergleichbares TAN-Verfahren bestätigt werden. Aktivieren Sie Gerätesperre, biometrische Anmeldung und regelmäßige Updates, und geben Sie Zugangsdaten niemals an Dritte weiter.
Kann ich mit PSD Banking Überweisungen durchführen und Zahlungen freigeben?
Ja, normalerweise können Sie mit PSD Banking Überweisungen erfassen, Empfänger auswählen, Vorlagen verwenden und den Auftrag anschließend sicher freigeben. Ob zusätzlich Funktionen wie Echtzeitüberweisungen, Terminüberweisungen, Daueraufträge oder SEPA-Überweisungen verfügbar sind, hängt von Ihrer PSD Bank und dem verwendeten Online-Banking-System ab. Prüfen Sie vor dem Absenden immer Empfänger, IBAN und Betrag sorgfältig.
Welche Voraussetzungen gelten für die Nutzung von PSD Banking?
Für die Nutzung benötigen Sie ein Konto bei einer teilnehmenden PSD Bank, einen aktivierten Online-Banking-Zugang sowie ein kompatibles Android- oder iOS-Gerät. Außerdem ist meist eine stabile Internetverbindung erforderlich. Je nach Sicherheitskonzept müssen Sie zusätzlich eine Freigabe-App oder ein TAN-Verfahren einrichten. Nach der Installation sollten Sie die angezeigten Aktivierungsschritte genau befolgen und die App nur aus offiziellen Stores herunterladen.
Was kann ich tun, wenn die PSD-Banking-App nicht funktioniert oder die Anmeldung fehlschlägt?
Überprüfen Sie zunächst Ihre Internetverbindung, installieren Sie verfügbare App- und Systemupdates und starten Sie das Gerät neu. Achten Sie außerdem darauf, dass Datum und Uhrzeit automatisch eingestellt sind und Sie die korrekten Zugangsdaten verwenden. Bei Problemen mit TAN-Freigaben hilft oft die separate Sicherheits-App. Bleibt der Fehler bestehen, wenden Sie sich an den Support Ihrer zuständigen PSD Bank, da dieser Kontozugänge und technische Sperren prüfen kann.












